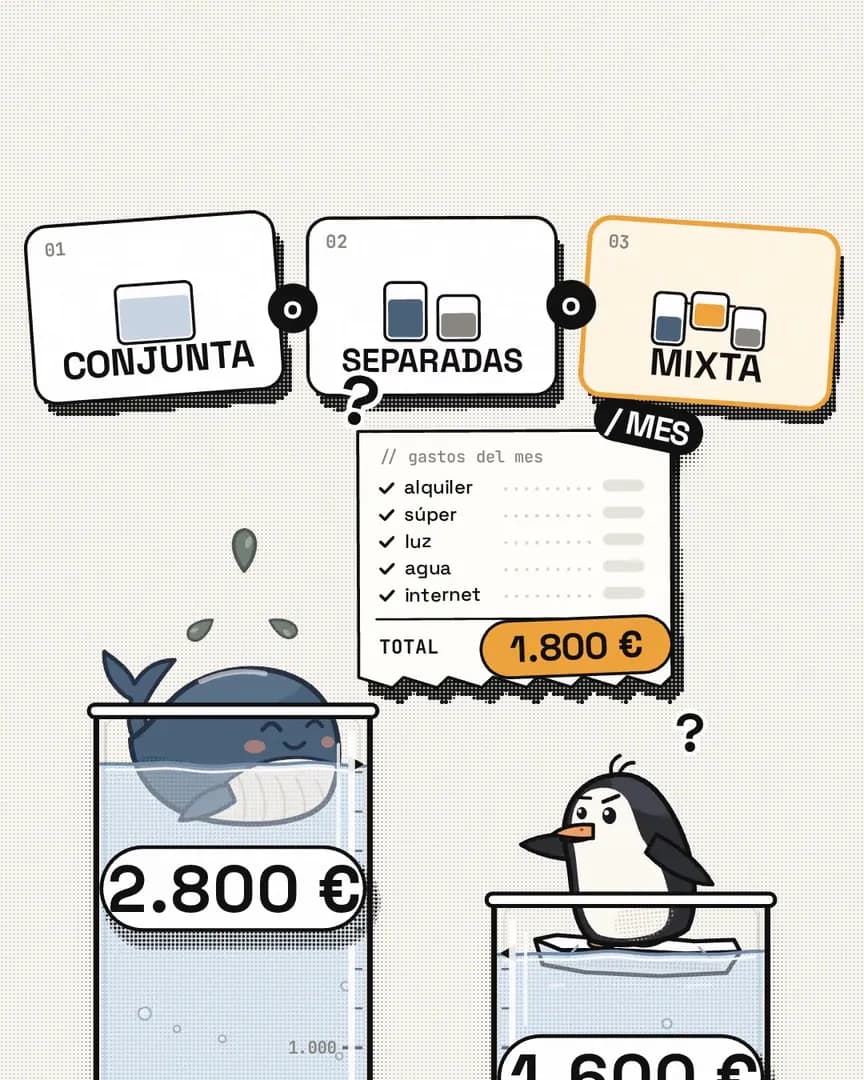
En corto: no hace falta elegir entre todo junto o todo separado. El modelo que mejor funciona en la mayoría de parejas es el de tres cuentas: una tuya, una suya y una compartida solo para lo común. Antes de abrir una cuenta conjunta, decide si quieres que sea indistinta (cualquiera mueve el dinero solo) o mancomunada (hace falta la firma de los dos), porque cambia mucho el día a día.
Los tres modelos
Cuenta conjunta única. Todo el dinero de los dos entra y sale de la misma cuenta. Es el modelo más simple de llevar porque no hay que mover dinero de un sitio a otro, pero no deja margen de intimidad financiera: el otro ve cada gasto, cada suscripción, cada capricho.
Cuentas separadas. Cada uno mantiene su cuenta y, gasto a gasto o mes a mes, se van compensando (por ejemplo con una transferencia o con Bizum para pagar "lo que me toca"). Da total intimidad, pero a la larga se vuelve tedioso de llevar la cuenta de quién debe qué, y es fácil que se acumulen pequeños desequilibrios.
El modelo de tres cuentas. Una cuenta personal para cada uno, donde entra el sueldo y sale el gasto propio, y una tercera cuenta compartida a la que los dos transfieren una cantidad fija (o un porcentaje, ver la guía de reparto de gastos) para pagar alquiler, suministros, compra y lo que hayáis decidido que es común. Combina lo mejor de los dos modelos anteriores: hay dinero compartido con reglas claras y dinero propio sin que nadie tenga que justificarlo.
Indistinta o mancomunada: la decisión que de verdad importa
Cuando abrís una cuenta a nombre de los dos, el banco pregunta qué tipo de cotitularidad queréis. No es un detalle administrativo, cambia quién puede mover el dinero:
- Cuenta solidaria o indistinta: cualquiera de los titulares puede operar solo — sacar dinero, hacer transferencias, cancelar la cuenta — sin necesitar la firma ni el visto bueno del otro.
- Cuenta mancomunada o conjunta: hace falta la firma de todos los titulares para cualquier operación relevante, desde una transferencia hasta cerrar la cuenta.
La gran mayoría de cuentas que abren las parejas para el día a día son indistintas, porque es mucho más práctico: si uno de los dos está de viaje o enfermo, el otro puede seguir pagando el alquiler sin trámites. La mancomunada tiene sentido cuando se quiere que ninguna decisión sobre ese dinero se tome en solitario, por ejemplo en un fondo de ahorro grande que no se toca para el día a día.
| Indistinta (solidaria) | Mancomunada (conjunta) | |
|---|---|---|
| Quién puede operar solo | Cualquiera de los titulares | Nadie, hace falta la firma de todos |
| Ventaja | Rapidez y comodidad en el día a día | Ningún movimiento se hace sin acuerdo |
| Riesgo | Uno puede vaciar la cuenta sin avisar | Cualquier gestión urgente se bloquea si falta una firma |
| Uso habitual | Cuenta de gastos comunes del día a día | Ahorros grandes, fondos que no se tocan sin hablarlo |
Qué pasa con una cuenta conjunta si algo se complica
Compartir cuenta no significa, legalmente, que el dinero sea mitad y mitad de forma automática. Ser cotitular da derecho a operar sobre la cuenta, pero no determina por sí solo de quién es el dinero que hay dentro: eso depende de quién lo haya ingresado y de lo que se pueda demostrar.
Esto se nota sobre todo en dos situaciones:
- Si a uno de los titulares le embargan una deuda, el banco y los tribunales suelen partir de que el saldo se reparte por partes iguales entre los titulares, salvo que se pueda probar otra cosa (por ejemplo, que todo el dinero viene del sueldo del titular que no tiene la deuda). Probarlo no siempre es sencillo, así que mezclar ahorros grandes en una cuenta conjunta con alguien que tiene deudas pendientes merece pensarlo dos veces.
- Si fallece uno de los titulares, la parte de la cuenta que le correspondía pasa a formar parte de su herencia, y normalmente el banco necesita el acuerdo de los herederos (no solo del titular que sigue vivo) para mover esa parte, aunque el titular superviviente suele poder seguir operando con la cuenta para lo del día a día. En una pareja no casada esto puede complicarse más, porque la pareja no es heredera legal automática si no hay testamento.
Ninguna de estas dos situaciones se evita eligiendo indistinta o mancomunada: son cuestiones de titularidad del dinero, no de cómo se opera la cuenta. Si manejáis cantidades grandes o hay deudas de por medio, merece la pena una consulta puntual con el banco o con un notario para saber exactamente cómo queda vuestro caso.
Cómo elegir sin dar vueltas
Si estáis empezando a convivir, el modelo de tres cuentas con la compartida en modalidad indistinta es el que menos fricción genera: cada uno conserva su dinero y su intimidad, y lo común se gestiona con una sola transferencia al mes por cabeza. Si ya lleváis años, tenéis patrimonio importante o estáis comprando una vivienda juntos, vale la pena revisar con el banco qué cotitularidad tiene cada cuenta y qué pasaría en cada uno de los dos escenarios anteriores.