En corto: la regla de partida es simple: una deuda es de quien la firmó. Casarse no convierte automáticamente la deuda de uno en deuda de los dos, pero el régimen económico y la forma de firmar cambian con qué bienes se responde. Si firmáis los dos y la deuda es solidaria, el banco puede reclamar todo a cualquiera. Primero ordenad (una lista con todo), después decidid cómo pagar y, si no llegáis, hablad pronto con quien os prestó. En un caso concreto, consultad con un abogado.
La regla de partida
Los contratos solo producen efecto entre quienes los otorgan (art. 1257 del Código Civil), y quien debe responde con todos sus bienes, presentes y futuros (art. 1911). Eso vale esté o no casada la persona. Lo que varía es qué bienes entran en ese "todos".
Qué deuda es de quién
| Situación | Cómo responde (derecho común, resumen) |
|---|---|
| Deuda de uno, firmada solo por él o ella | Responde su patrimonio personal. Si es pareja de hecho, el otro no firmó y no responde |
| Deuda de uno, en gananciales | Si sus bienes privativos no bastan, el acreedor puede pedir el embargo de bienes gananciales; el otro cónyuge puede pedir que se embargue la parte que el deudor tiene en la sociedad, y eso la disuelve (art. 1373) |
| Deuda de uno por gastos ordinarios de la familia o por su profesión, en gananciales | Responden directamente los bienes gananciales (art. 1365) |
| Deuda contraída por los dos | En gananciales, los bienes comunes responden siempre (art. 1367) |
| Separación de bienes | Cada uno responde con lo suyo (art. 1437). Los gastos ordinarios de la familia vinculan al que contrae la deuda y, subsidiariamente, al otro (art. 1319) |
| Aval o fianza | Quien avala responde si el deudor no paga (art. 1822). Puede exigir que se agote primero el patrimonio del deudor, salvo que renuncie a ello o se obligue solidariamente (arts. 1830 y 1831) |
El art. 1319 se refiere a cónyuges. En pareja de hecho, la ley de cada comunidad puede decir algo distinto: consultadlo.
Si firmáis los dos: la solidaridad
Cuando dos personas deben lo mismo, la ley presume que cada una debe su parte (art. 1138), salvo que el contrato diga que es solidaria (art. 1137). Si es solidaria, el acreedor puede reclamar la deuda entera a cualquiera (art. 1144). Quien paga de más puede reclamar al otro su parte, con intereses (art. 1145). Mirad si en vuestro contrato aparece "solidariamente".
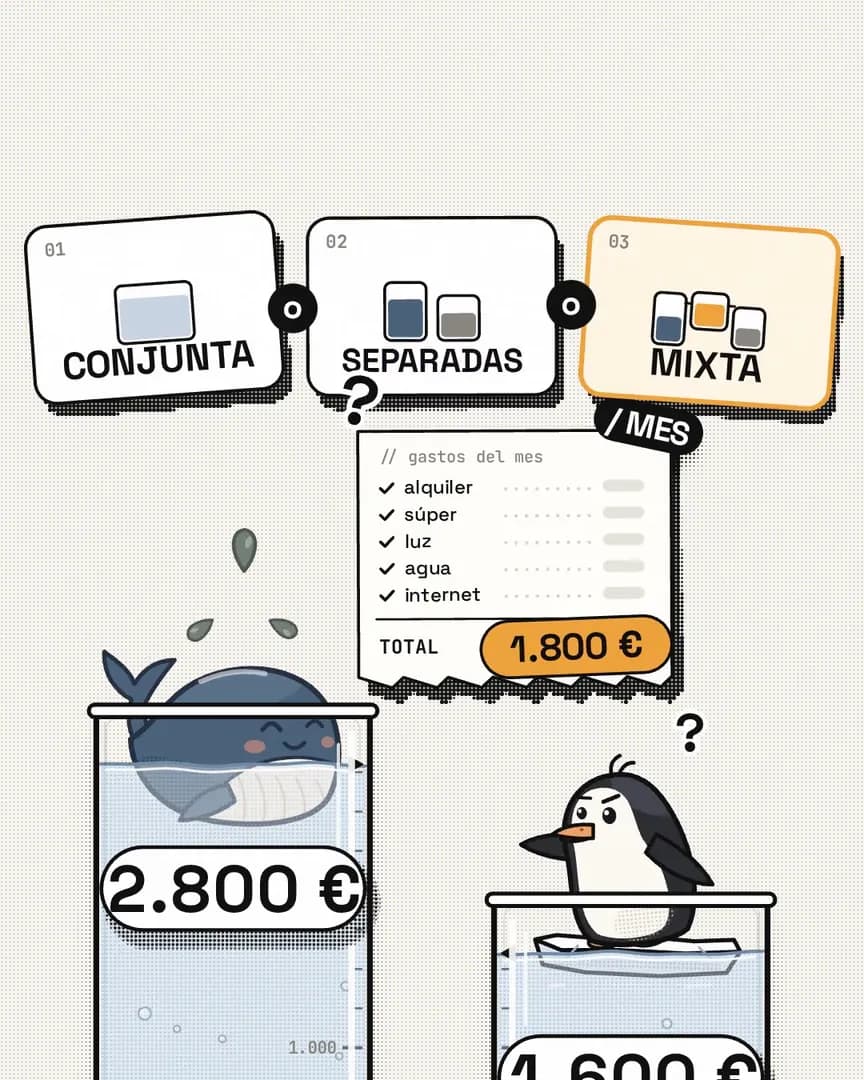
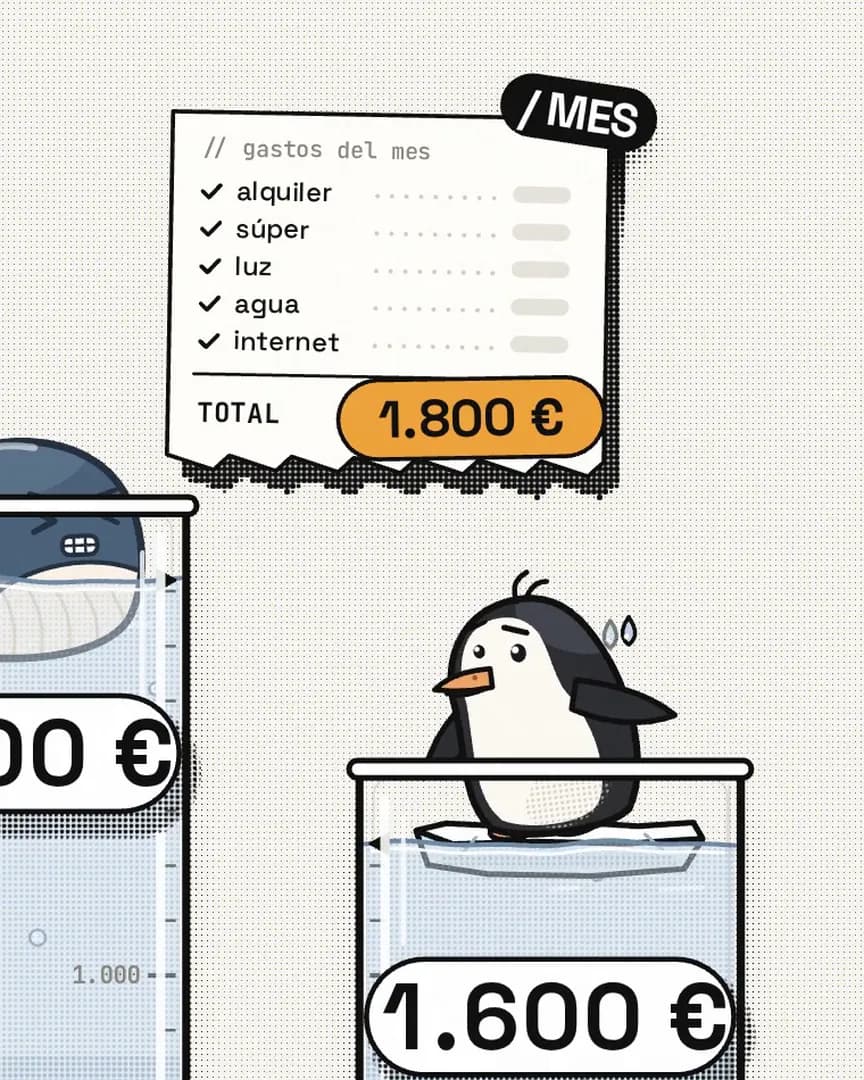
Ejemplo. La ballena (2.800 € netos al mes) y el pingüino (1.600 €) piden juntos un préstamo de 6.000 € con cuota de 250 € al mes. Repartida en proporción, la ballena paga 159 € y el pingüino 91 €. En los dos casos es el 5,7 % de su sueldo. Pero si el contrato es solidario y el pingüino deja de pagar, el banco puede pedirle los 250 € a la ballena.
Otro caso. El pingüino arrastra 4.800 € de una deuda anterior a la relación. Es suya. La ballena puede ayudarle, pero apuntad si es un regalo o un préstamo. Si en un matrimonio en gananciales el acreedor cobra con bienes comunes, se entiende que el deudor lo recibe a cuenta de su parte al liquidar (art. 1373). Lo que acordéis entre vosotros, dejadlo por escrito.
Por dónde empezar
- Cada uno hace su lista: acreedor, quién firmó, capital pendiente, TAE, cuota y fin.
- Ponedlas juntas y clasificad cada una como mía, tuya o nuestra.
- Primero lo esencial. Vivienda, suministros y comida antes que el resto.
- Entre las demás, empezad por la de TAE más alta: es la que más cuesta. Finanzas para Todos recomienda comparar por TAE y no por tipo nominal, que no incluye comisiones.
- Poned un tope. Finanzas para Todos recoge que muchos expertos sitúan el límite de pagos de deudas en el 35-40 % de los ingresos. Con 2.800 € y 1.600 € (4.400 €), serían entre 1.540 € y 1.760 € al mes juntos. Es una referencia, no una regla legal.
- Acordad cómo se reparte lo común, por ejemplo en proporción a lo que gana cada uno (63,6 % y 36,4 %), y qué pasa si uno no puede.
- No pidáis otro préstamo para tapar uno sin comparar antes la TAE. Finanzas para Todos lo desaconseja en tiempos difíciles.
Si no llegáis
El Banco de España recomienda hablar con la entidad cuanto antes, ser sincero y no prometer lo que no se pueda cumplir. Una renegociación cambia las condiciones del préstamo y una reestructuración lo cancela y firma otros nuevos. Alargar el plazo para bajar la cuota puede aumentar los intereses totales. Si el préstamo tiene avalistas, la entidad podría reclamarles. Para quien no puede pagar de ningún modo, el texto refundido de la Ley Concursal prevé que una persona de buena fe pueda solicitar la exoneración del pasivo insatisfecho (art. 486): eso es para un abogado.
Cómo hablarlo sin reproches
- "Quiero que lo veamos juntos, no buscar culpables."
- "Primero la lista; las decisiones, después."
- "Esta deuda es mía y voy a pagarla. ¿Hablamos de cómo afecta a lo que es de los dos?"
- "Si algo cambia, lo hablamos antes de que venza el pago."
Una cosa más: si alguien fallece, aceptar la herencia sin más obliga con los bienes propios, y hacerlo a beneficio de inventario limita la responsabilidad a lo heredado (arts. 1003 y 1023).