En corto: un hijo mueve los dos lados del presupuesto a la vez: los gastos suben y, durante un tiempo, los ingresos pueden bajar. Por eso conviene rehacer el reparto antes del nacimiento, no después. Con los números de la ballena y el pingüino se ve que pagar a medias deja de funcionar en cuanto un sueldo baja, y que el reparto proporcional aguanta mejor. Los gastos del ejemplo son inventados: los vuestros tenéis que calcularlos vosotros.
Qué cambia en el presupuesto
Por el lado de los gastos aparecen partidas nuevas, y algunas son grandes:
- Alimentación, pañales e higiene.
- Ropa y material, que se queda pequeño enseguida.
- Cuidado: guardería, canguro o alguien que ayude mientras trabajáis.
- Salud y farmacia.
- Un colchón de imprevistos propio del bebé.
Por el lado de los ingresos, lo que cambia depende de lo que decidáis. Puede haber un periodo de baja, una reducción de jornada o una excedencia, y entonces el sueldo de uno entra reducido durante meses. Lo importante es que este cambio de ingresos no se decide por inercia: se habla antes.
Un ejemplo con números
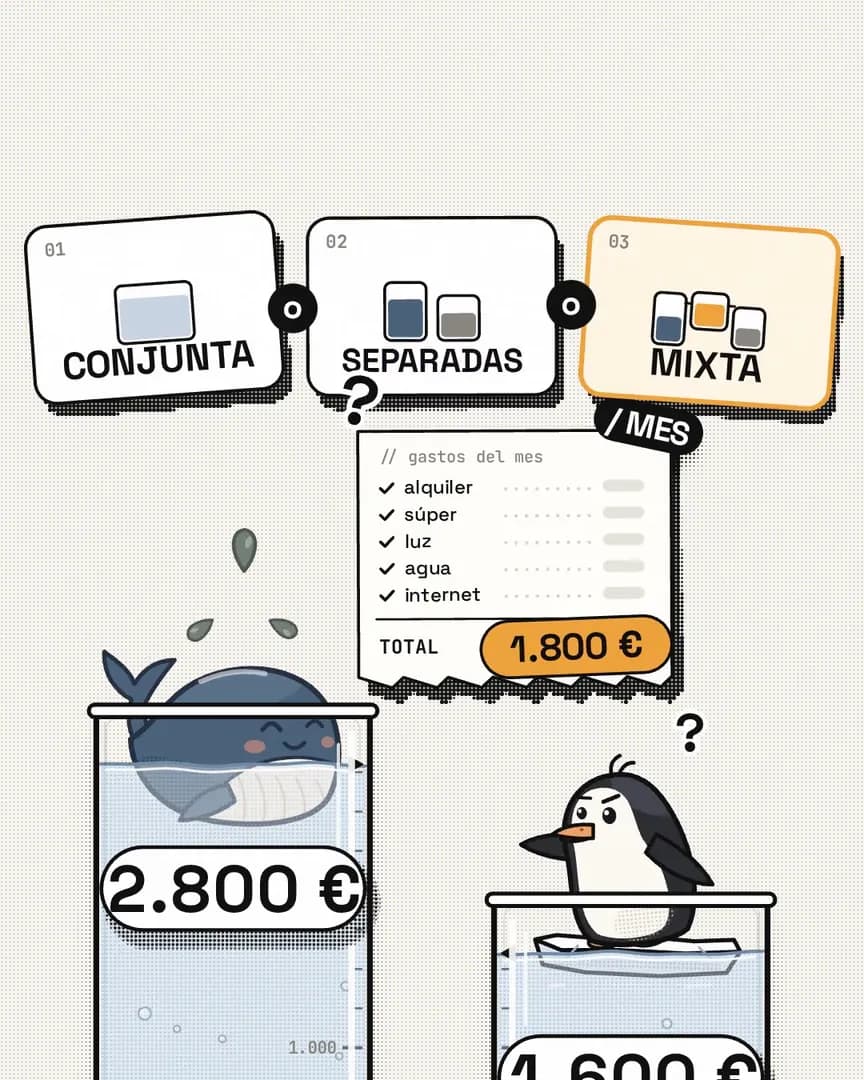
Partimos de las cifras de siempre: la ballena gana 2.800 € netos al mes y el pingüino 1.600 €, 4.400 € en total. Los gastos comunes actuales son 2.000 € (alquiler 1.000 €, comida 500 €, suministros 200 € y 300 € de imprevistos y ocio). Repartiendo en proporción, la ballena pone 1.273 € y el pingüino 727 €, el 45,5 % del sueldo cada uno.
Ahora añadimos un hijo. Estos importes mensuales son un ejemplo, no una media:
| Gasto nuevo | Al mes |
|---|---|
| Comida y pañales | 180 € |
| Ropa y material | 60 € |
| Cuidado (guardería o canguro) | 250 € |
| Salud y farmacia | 40 € |
| Imprevistos del bebé | 70 € |
| Total | 600 € |
Los gastos comunes pasan de 2.000 € a 2.600 €.
Primer escenario: los dos sueldos se mantienen
En proporción, la ballena pone 2.600 × 2.800 / 4.400 = 1.654,55 € y el pingüino 2.600 × 1.600 / 4.400 = 945,45 €. Los dos destinan el 59,1 % de su sueldo (2.600 / 4.400). Les quedan libres 1.145 € y 655 €. Hay margen, pero mucho menos que antes.
Segundo escenario: el pingüino reduce jornada
Supongamos que su sueldo baja a 1.200 € (podría ser cualquiera de los dos). Ahora entran 4.000 € en total y los gastos comunes siguen siendo 2.600 €.
| Modelo | Ballena pone | Pingüino pone | % del sueldo (ballena / pingüino) | Queda libre (ballena / pingüino) |
|---|---|---|---|---|
| A medias | 1.300 € | 1.300 € | 46,4 % / 108,3 % | 1.500 € / -100 € |
| Proporcional | 1.820 € | 780 € | 65 % / 65 % | 980 € / 420 € |
| Igualar lo que queda | 2.100 € | 500 € | 75 % / 41,7 % | 700 € / 700 € |
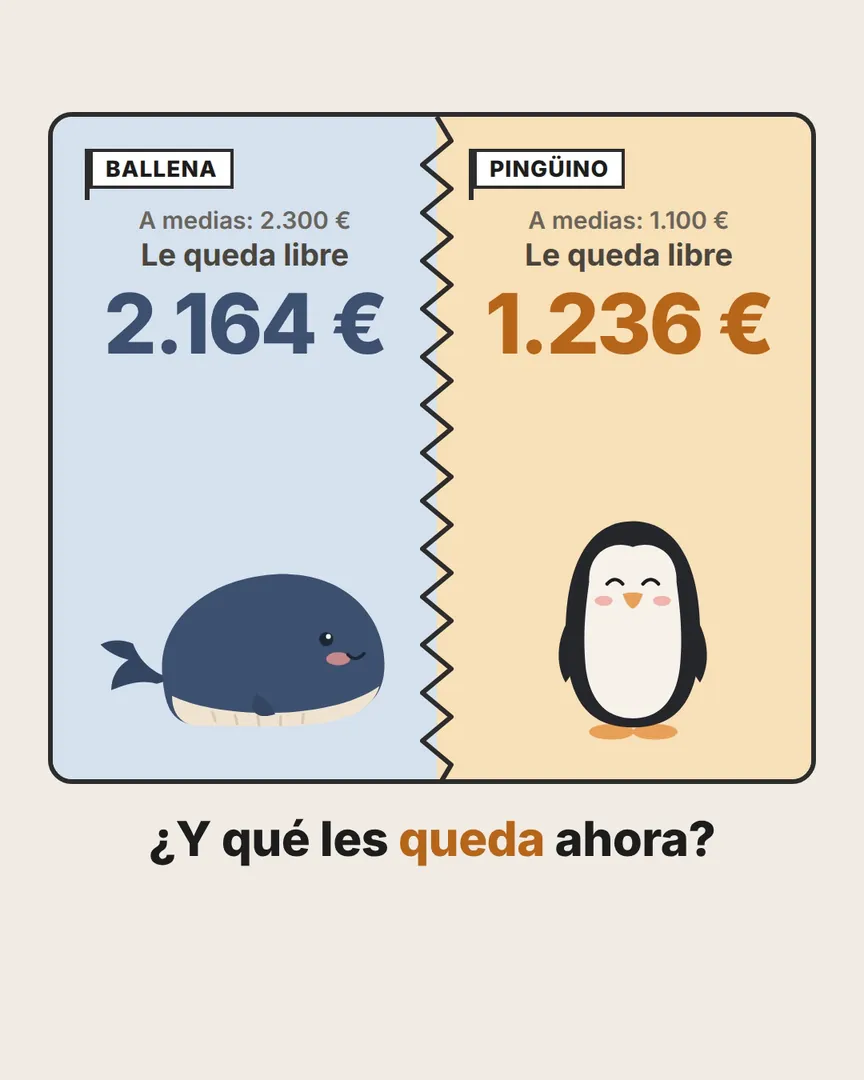
A medias, el pingüino no llega: 1.300 € es más que su sueldo. En proporción, la ballena pone el 70 % (2.800 / 4.000) y el pingüino el 30 %, y los dos destinan el mismo porcentaje de lo que ganan. Igualando lo que queda libre, cada uno se queda con 700 € (4.000 − 2.600 = 1.400, entre dos).
Lo que el reparto no cuenta
Quien reduce jornada o se ausenta no "gana menos": está cuidando. Hay una pregunta que conviene responder de antemano: mientras dure, ¿repartís según el sueldo de ahora o según el que tenía antes de reducir? No hay respuesta correcta. Si usáis el de antes, quien cuida no carga además con una aportación más pesada por ganar menos. Si usáis el de ahora, el reparto sigue lo que de verdad entra cada mes. Elegid una, ponedle fecha de fin y escribidla.
También conviene preguntar a la Seguridad Social o a un profesional cómo afecta una reducción de jornada o una excedencia a las cotizaciones de quien la haga.
Lo que dice la ley y las ayudas públicas
- Criar es cosa de los dos. Los hijos no emancipados están bajo la patria potestad de los progenitores, que incluye alimentarlos y educarlos (artículo 154 del Código Civil). Los alimentos comprenden sustento, vivienda, vestido, asistencia médica y educación (artículo 142).
- Hay ayudas públicas. La Seguridad Social ofrece una prestación por nacimiento y cuidado de menor para personas trabajadoras, por cuenta ajena o propia, que cumplan los requisitos de alta y de cotización mínima. En la Renta existen deducciones por maternidad, por familia numerosa y por ascendiente con dos hijos separado o sin vínculo matrimonial. Los requisitos y las cuantías cambian: mirad la página oficial y calculad con lo que os confirmen. Preguntad también en vuestra comunidad o ayuntamiento.
- En la Renta. Si no estáis casados, solo uno de los dos puede formar unidad familiar con el hijo; el otro declara de forma individual. Si los dos tienen derecho al mínimo por descendientes, por regla general se reparte por partes iguales entre ambos (artículo 61 de la Ley del IRPF). La guía de la Renta por primera vez lo explica.
Antes del nacimiento: una lista
- Apuntad los gastos nuevos con presupuestos reales (guardería, canguro, mobiliario), no con estimaciones de internet.
- Calculad los ingresos reales de cada mes del primer año: baja, prestación, reducción de jornada.
- Rehaced el reparto con los dos escenarios, como arriba: sueldos que se mantienen y sueldo reducido.
- Decidid qué sueldo usáis mientras uno cuide, y hasta cuándo.
- Revisad el fondo de emergencia: un hijo es una razón para que sea mayor.
- Fijad una fecha para volver a mirarlo: tres meses después del nacimiento, y cuando acabe la baja o la reducción.