En corto: una boda se desmadra cuando se empieza por la lista de deseos y se mira el dinero al final. Hacedlo al revés: fijad primero el tope, que es lo que podéis pagar sin tocar vuestro fondo de emergencia ni endeudaros, y repartid después ese tope entre las partidas. Hablad pronto con quien vaya a ayudaros, porque el dinero de la familia suele venir con expectativas. Y dejad por escrito todo lo que contratéis.
Primero el tope, después la lista
Un tope no es lo que cuesta la boda que imagináis. Es lo que podéis aportar entre los dos, más lo que otros pongan con claridad, sin tocar el colchón para imprevistos y sin pedir dinero que luego pagaréis durante años.
Para calcularlo, mirad cuánto podéis apartar cada mes y en cuántos meses. Si el tope que sale no os da la boda soñada, tenéis tres palancas: tiempo (apartar más meses), tamaño (menos invitados) y partidas (renunciar a algo). La más potente suele ser el número de invitados, porque casi todo lo demás depende de él.
Quién paga qué
Hay tres formas habituales, y vale cualquiera mientras sea una decisión y no una inercia:
- Pagáis vosotros. Control total, menos presión externa.
- Ayudan las familias. Cada familia aporta una cantidad o se encarga de una partida concreta.
- Mixto. Vosotros pagáis lo esencial y las familias algo acotado.
Si alguien os da una cantidad importante de dinero, hablad antes de dos cosas. La primera, qué espera a cambio, aunque sea sin querer: opinar sobre la lista de invitados, el sitio o el menú. La segunda, que una donación puede tener que declararse en el Impuesto sobre Sucesiones y Donaciones, un impuesto cedido a las comunidades autónomas, así que las reglas dependen de dónde viváis. Preguntad en vuestra comunidad o en una gestoría antes de recibirlo.
Un ejemplo con números
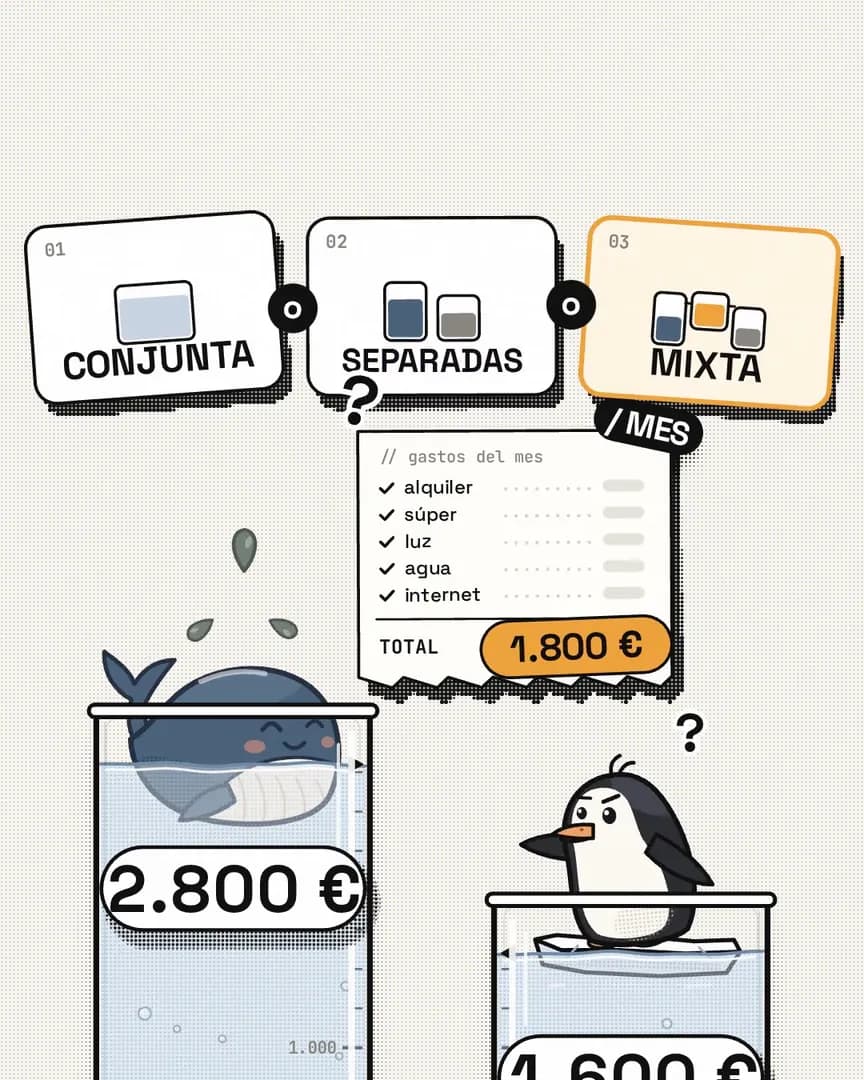
La ballena gana 2.800 € netos al mes y el pingüino 1.600 €. Después de los gastos comunes (2.000 €) les quedan 2.400 € entre los dos. Deciden apartar 600 € al mes durante 15 meses para la boda: 600 × 15 = 9.000 €.
Lo reparten en proporción al sueldo: la ballena aporta 600 × 2.800 / 4.400 = 381,82 € al mes y el pingüino 218,18 €. En los 15 meses son 5.727 € y 3.273 €, que suman 9.000 €. Cada familia añade 1.500 €, así que el tope es 9.000 + 3.000 = 12.000 €.
Con 12.000 € y 60 invitados, reparten el tope así (es un ejemplo, ajustadlo a lo vuestro):
| Partida | % | Importe |
|---|---|---|
| Banquete | 50 % | 6.000 € |
| Lugar y ceremonia | 10 % | 1.200 € |
| Ropa y belleza | 12 % | 1.440 € |
| Fotografía y música | 15 % | 1.800 € |
| Otros (invitaciones, detalles) | 8 % | 960 € |
| Imprevistos | 5 % | 600 € |
| Total | 100 % | 12.000 € |
Si el banquete son 6.000 € para 60 personas, cada invitado cuesta 100 €. Diez invitados más son 1.000 € más. Ese cálculo, repetido en voz alta, ayuda a ajustar la lista sin discusiones personales.
Los regalos de los invitados no son parte del tope
Los sobres llegan el día de la boda o después, cuando la mayor parte ya está pagada. No contéis con ellos para cerrar el presupuesto. Decidid antes qué haréis con ese dinero: reponer el colchón, pagar el viaje de bodas, o ir a la cuenta común.
Contratar con cabeza
El Portal del Consumidor de la Comunidad de Madrid recomienda, para el banquete y otros servicios de una celebración:
- Pedir varios presupuestos que incluyan todos los servicios y los precios finales.
- Dejar por escrito lo acordado: menú, precio por cubierto, condiciones de pago y qué pasa si hay cambios.
- Comprobar si hay que dejar una señal, y que conste por escrito.
- Leer las condiciones de cancelación antes de firmar.
- Pedir factura de todo lo que paguéis.
Es una guía de una comunidad concreta, pero el sentido común vale en cualquier sitio: si algo no está por escrito, no existe.
Si falta dinero
Antes de financiar la boda, mirad cuánto os costaría cada mes y durante cuánto tiempo, y cuánto se queda después de la fiesta. El Banco de España ofrece en su Portal del Cliente Bancario un simulador para calcular la TAE de un préstamo personal y comparar ofertas entre sí. Pedid siempre la oferta por escrito y comparad el coste total, no solo la cuota.
Casarse también cambia lo económico
Al casaros se os aplica un régimen económico por defecto. Cuál es depende de vuestra vecindad civil, y podéis cambiarlo ante notario. Está explicado en la guía "Gananciales o separación de bienes".
Una lista para empezar
- Calculad cuánto podéis apartar al mes y durante cuántos meses.
- Sumad las aportaciones de familias que ya estén claras, y hablad de condiciones.
- Fijad el tope total y un porcentaje de imprevistos.
- Decidid un número de invitados y calculad el coste por cubierto.
- Repartid el tope entre las partidas.
- Contratad solo con presupuesto y contrato por escrito.
- Revisad el gasto real cada mes contra el tope.